Contrats et garanties
WTW mutuelle : avis argumenté, points forts et limites
WTW mutuelle : ce que propose la complémentaire santé du courtier WTW, ses points forts, ses limites et les vérifications utiles avant de signer.
6 min de lecture
4,6sur 5789 votes
- 8,6Klecteurs
- 21en ce moment
- 294partages
Notre avis
WTW
3,9 sur 5
Une complémentaire solide grâce au réseau Santéclair et à l'espace client digitalisé, mais des garanties individuelles peu lisibles et des délais de mise en route invitent à comparer avant de signer.
Les points positifs
- Réseau Santéclair en optique, dentaire et audition
- Espace client et application mobile pour le suivi
- Connexion possible par lien envoyé par email
- Couverture des particuliers comme des salariés
- Groupe international adossé à un courtage ancien
Les points négatifs
- Garanties individuelles souvent moins lisibles
- Délais de mise en route après adhésion signalés
- Tiers payant limité au réseau partenaire
- Grilles tarifaires rarement publiques, devis nécessaire
- Suivi dépendant du gestionnaire ou du courtier
WTW mutuelle désigne la complémentaire santé distribuée en France par WTW, héritier de Gras Savoye, pour les particuliers comme pour les salariés couverts par un contrat collectif. L’assuré retrouve ses remboursements, sa carte de tiers payant et ses services santé dans l’espace client Witiwi et dans l’application Santé WTW. Les points forts tiennent au réseau Santéclair et au suivi digitalisé des dépenses ; les limites concernent surtout la lisibilité des garanties individuelles et les délais de mise en route après une adhésion. Voici ce qui se vérifie concrètement avant de signer.
WTW mutuelle : ce que la marque propose aux particuliers et aux entreprises
WTW, pour Willis Towers Watson, est un groupe international de conseil et de courtage. En France, son activité de complémentaire santé s’appuie sur l’héritage de Gras Savoye et se décline sous deux entrées. Côté particuliers, l’offre est portée par la marque Witiwi, avec un espace client en ligne et une application mobile Santé WTW. Côté entreprises, WTW intervient comme courtier et gestionnaire de contrats collectifs, obligatoires ou facultatifs, pour les salariés et leurs ayants droit.
Concrètement, l’assuré dispose d’un accès unique pour consulter ses remboursements, télécharger sa carte de tiers payant et suivre ses demandes. Le contrat s’appuie aussi sur un réseau de services santé animé par Santéclair, qui couvre l’optique, le dentaire, l’audition, l’hospitalisation, la médecine et le paramédical. Avant de comparer deux devis, mieux vaut savoir lire sa table de garanties : c’est là que se logent les plafonds, les pourcentages et les forfaits qui décident du montant réellement versé.
Points forts et limites de la complémentaire santé WTW
Le jugement sur une complémentaire santé se joue sur deux plans distincts : l’étendue des garanties et la qualité de la gestion au quotidien. Le tableau ci-dessous résume ce qui ressort des éléments publics et des avis d’assurés.
| Points forts | Limites |
|---|---|
| Réseau Santéclair en optique, dentaire et audition, avec des tarifs négociés chez les partenaires. | Les garanties d’un contrat individuel sont souvent moins lisibles que celles d’un contrat collectif. |
| Espace client et application mobile pour suivre remboursements et carte de tiers payant. | Des délais de mise en route après l’adhésion sont signalés dans plusieurs avis. |
| Connexion possible par lien envoyé par email, pratique pour un usage occasionnel. | Le tiers payant reste conditionné au réseau et à l’accord du professionnel de santé. |
| Couverture des particuliers comme des salariés via les contrats collectifs. | Les grilles tarifaires sont rarement publiques, il faut passer par un devis. |
| Groupe international adossé à une activité de courtage ancienne en France. | Le suivi dépend souvent du gestionnaire ou du courtier, pas d’un guichet unique. |
Ces limites ne sont pas propres à WTW : elles reviennent chez la plupart des contrats distribués par un courtier. Ce qui change d’un assureur à l’autre, c’est la vitesse de traitement des dossiers et la clarté des documents remis à la souscription.
Espace client, carte de tiers payant et services santé : le parcours de l’assuré
La promesse commerciale de WTW tient en une idée : tout regrouper au même endroit. L’assuré se connecte, consulte ses remboursements, récupère sa carte de tiers payant et accède aux services santé prévus par son contrat. La connexion se fait avec un identifiant ou par un lien envoyé par email, une option utile pour ceux qui n’ouvrent l’espace client qu’une ou deux fois par an.
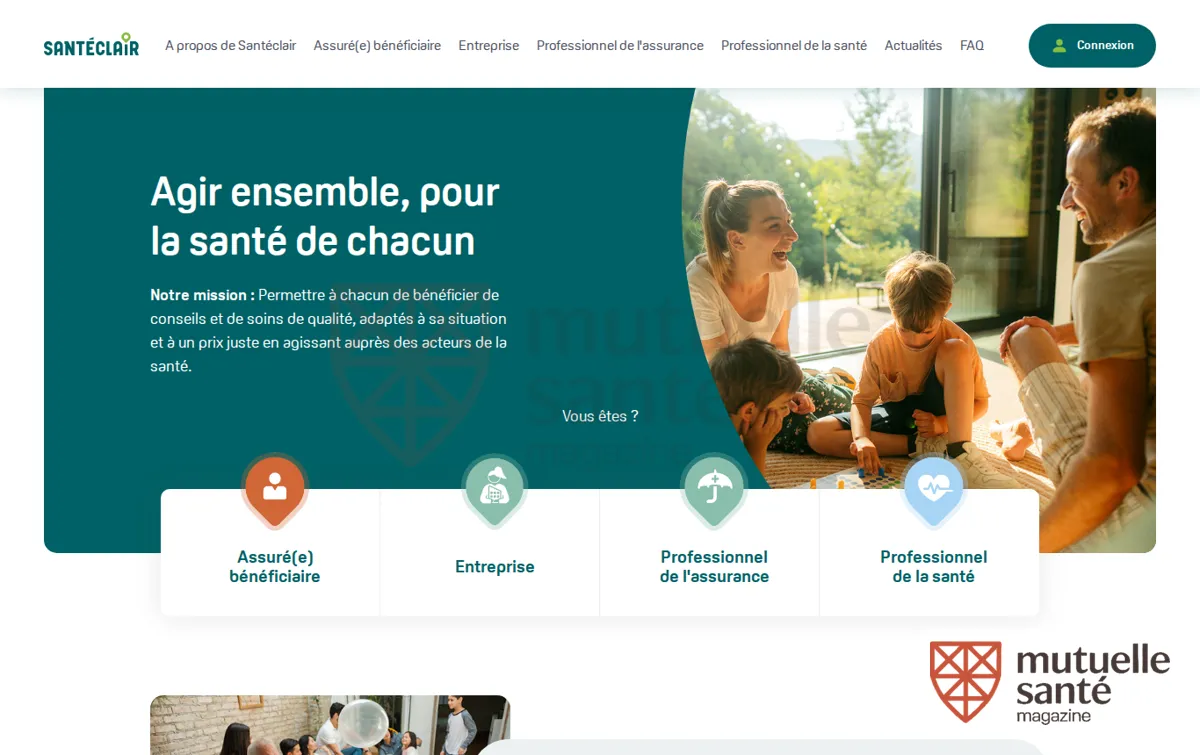
Le réseau Santéclair joue un rôle central dans cette organisation. Il oriente vers des opticiens, des dentistes, des audioprothésistes et des établissements partenaires, avec des conditions négociées et parfois une prise en charge directe. Le périmètre exact dépend du contrat souscrit, et non de la marque seule.
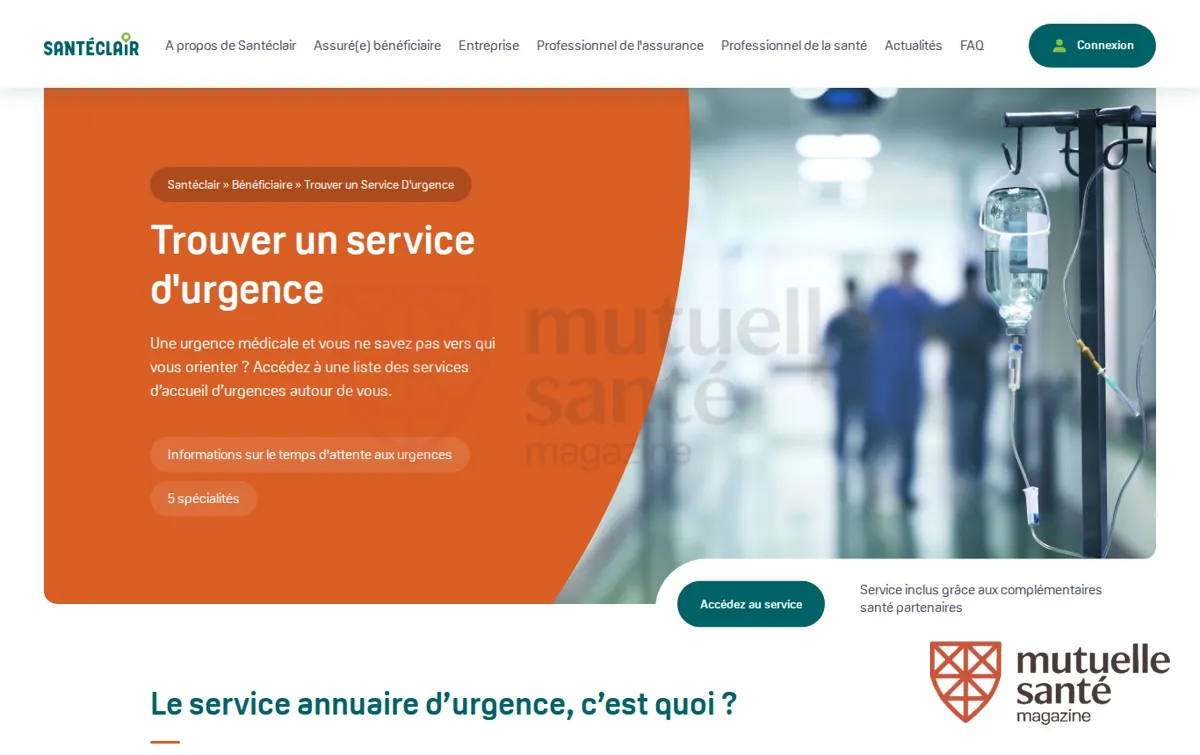
Un point mérite l’attention avant de compter sur le tiers payant : il fonctionne chez les professionnels conventionnés avec le réseau, pas partout. Un praticien hors réseau reste remboursable sur la base du contrat, mais l’avance de frais revient à l’assuré. Pour un contrat collectif repris après un changement d’employeur, la portabilité après la fin d’un contrat de travail mérite une vérification rapide, car les droits ne se prolongent pas automatiquement dans les mêmes conditions.
WTW face aux autres complémentaires santé : ce qui distingue le courtier
WTW n’est pas un assureur mutualiste au sens classique. C’est un courtier, ce qui signifie qu’il conçoit, distribue et gère des contrats adossés à des assureurs partenaires. Cette position se retrouve chez plusieurs acteurs du marché, et elle produit les mêmes effets : une forte personnalisation des garanties, mais aussi une dépendance à la qualité du gestionnaire retenu.
Face à une mutuelle traditionnelle, l’écart se joue sur trois terrains. Le premier est le réseau de soins : Santéclair offre un avantage net en optique et en dentaire pour qui accepte de consulter les partenaires. Le deuxième est le digital : l’espace client et l’application mobile sont plus aboutis que chez certains acteurs historiques. Le troisième est la lisibilité : un contrat collectif négocié par un employeur reste souvent plus généreux qu’un contrat individuel équivalent, ce qui explique pourquoi la mutuelle collective d’entreprise mérite réflexion avant d’être abandonnée.
À lire aussi
Erreurs fréquentes et conseils avant de souscrire
La première erreur consiste à comparer des pourcentages sans regarder la base de remboursement. Un contrat affiché à 300 % en optique peut verser moins qu’un contrat à 200 % si la base retenue n’est pas la même. La deuxième erreur est d’ignorer les délais de carence, qui retardent la prise en charge de certains postes pendant la première année.
La troisième erreur, plus discrète, concerne les changements de situation. Un déménagement, une naissance ou un passage à temps partiel modifient les besoins, et donc l’équilibre du contrat. Les foyers qui attendent un enfant ont tout intérêt à contrôler les garanties grossesse avant la signature, car les postes liés à la maternité sont souvent plafonnés séparément.
Enfin, il ne faut pas confondre résiliation et changement de garanties. Quitter une offre pour une cotisation plus basse sans vérifier les plafonds conduit souvent à une perte de couverture sur les postes les plus coûteux. La méthode la plus sûre consiste à changer de mutuelle sans perdre de garanties, en comparant poste par poste et en tenant compte des délais de préavis.
Les questions qui reviennent avant de valider une adhésion WTW
Comment recevoir le lien de connexion à l’espace client WTW ?
L’écran de connexion propose une option d’envoi d’un lien par email à l’adresse rattachée au contrat. Il suffit de saisir cette adresse, puis d’ouvrir le message reçu et de suivre le lien. Si le message n’arrive pas, mieux vaut vérifier les courriers indésirables et l’adresse enregistrée auprès du gestionnaire, car une adresse obsolète bloque l’accès.
La carte de tiers payant WTW fonctionne-t-elle chez tous les professionnels de santé ?
Non. Elle s’utilise chez les professionnels reliés au réseau prévu par le contrat, notamment les partenaires Santéclair en optique, dentaire et audition. Chez un praticien hors réseau, l’assuré avance les frais puis se fait rembourser selon les garanties de son contrat.
Les avis négatifs sur WTW portent-ils sur les garanties ou sur la gestion ?
Dans les avis consultables en ligne, les reproches visent le plus souvent les délais de traitement et la mise en route du contrat après l’adhésion, plutôt que le niveau des remboursements. Cela reste une tendance, pas une règle : la qualité du suivi dépend aussi du canal par lequel le contrat a été souscrit.
Que faire si le montant remboursé ne correspond pas à la simulation reçue ?
Il faut demander le détail du calcul, en précisant le poste concerné et la base de remboursement retenue. La plupart des écarts viennent d’une différence entre la base utilisée par l’assurance maladie obligatoire et celle prévue au contrat, ou d’un plafond annuel déjà entamé.
Pour quel profil WTW est un bon choix, pour quel profil non
WTW convient bien aux salariés couverts par un contrat collectif, qui profitent de garanties négociées et d’un accès direct aux services santé. Il convient aussi aux particuliers qui utilisent régulièrement l’optique ou le dentaire et qui acceptent de passer par les partenaires du réseau pour réduire leur reste à charge.
À l’inverse, un assuré qui consulte habituellement des praticiens hors réseau, ou qui veut connaître les tarifs avant tout échange avec un conseiller, trouvera probablement plus simple ailleurs. Dans ce cas, comparer plusieurs devis reste la seule façon de savoir si le contrat tient ses promesses sur les postes qui comptent réellement pour le foyer.
L’auteur
Rédactrice en chef
Je décortique les tableaux de garanties et les notices contractuelles depuis une dizaine d’années pour en tirer des explications lisibles. Mon travail consiste à chiffrer les restes à charge avant de les raconter.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5789 votes
Commentaires
Soyez le premier à réagir.